Domain degressive.de kaufen?
Wir ziehen mit dem Projekt
degressive.de um.
Sind Sie am Kauf der Domain
degressive.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain degressive.de kaufen?
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **
Ähnliche Suchbegriffe für Offenlegung
Top-Angebote
Produkte zum Begriff Offenlegung:
-
FARR Checkliste 9 fr die Aufstellung, Prfung und Offenlegung des Anhangs der AG/KGaA, Fachbücher von Wolf-Michael FarrDer Vorstand einer AG hat bzw. die persönlich haftenden Gesellschafter einer KGaA haben nach § 264 I HGB in den ersten 3 Monaten (kleine Gesellschaften bis zu 6 Monaten) des Geschäftsjahrs für das Vorjahr einen Jahresabschluss (JA), bestehend aus Bilanz und Gewinn- und Verlustrechnung (GuV) sowie Anhang, aufzustellen. Die Farr-Checkliste Nr. 9 berücksichtigt sämtliche Pflichtangaben für den Anhang. Die vorliegende 10. Auflage (Stand: 1. 2. 2024) wurde aktualisiert und redaktionell angepasst. Neu aufgenommen wurde die Angabepflicht in Zusammenhang mit dem Mindeststeuergesetz nach § 285 Nr. 30a) HGB in der Fassung des MinBestRL-UmsG (in Kraft seit 28. 12. 2023 und bereits anzuwenden ab kalendergleichem Geschäftsjahr 2023). Die Anhang-Checkliste ist nicht nur auf die Prüfung, sondern auch auf die Belange der Aufstellung und Offenlegung des Anhangs ausgerichtet. Die Checkliste enthält sämtliche Pflichtangaben, Ausweisalternativen (Wahlpflichtangaben) und grössenabhängige Erleichterungen. Sie dient damit zum einen als Hilfsmittel für die Vollständigkeit des Anhangs, zum anderen entspricht ihre Gliederung dem in der Praxis regelmässig vorzufindenden Aufbau des Anhangs (die Angaben im Anhang sind entsprechend der Reihenfolge der Posten in der Bilanz bzw. der GuV darzustellen). Die ständig aktualisierten FARR®-Prüferchecklisten (Nr. 1 bis 19) sind dafür vorbereitet, bei der Aufstellung oder Prüfung von Jahres- bzw. Konzernabschlüssen oder bei sonstigen Prüfungen verwendet und als Dokumentationsmittel abgelegt zu werden. Sie dienen damit nicht nur als Hilfsmittel für die interne Qualitätssicherung, sondern auch für die externe Qualitätskontrolle. Die Checklisten enthalten teilweise auch Muster für die praktische Arbeit sowie ein Literaturverzeichnis zum betreffenden Thema. Bei der vorliegenden Checkliste handelt es sich um Empfehlungen des Verfassers. Es sind keine Verlautbarungen des IDW im Sinne von IDW PS 201.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
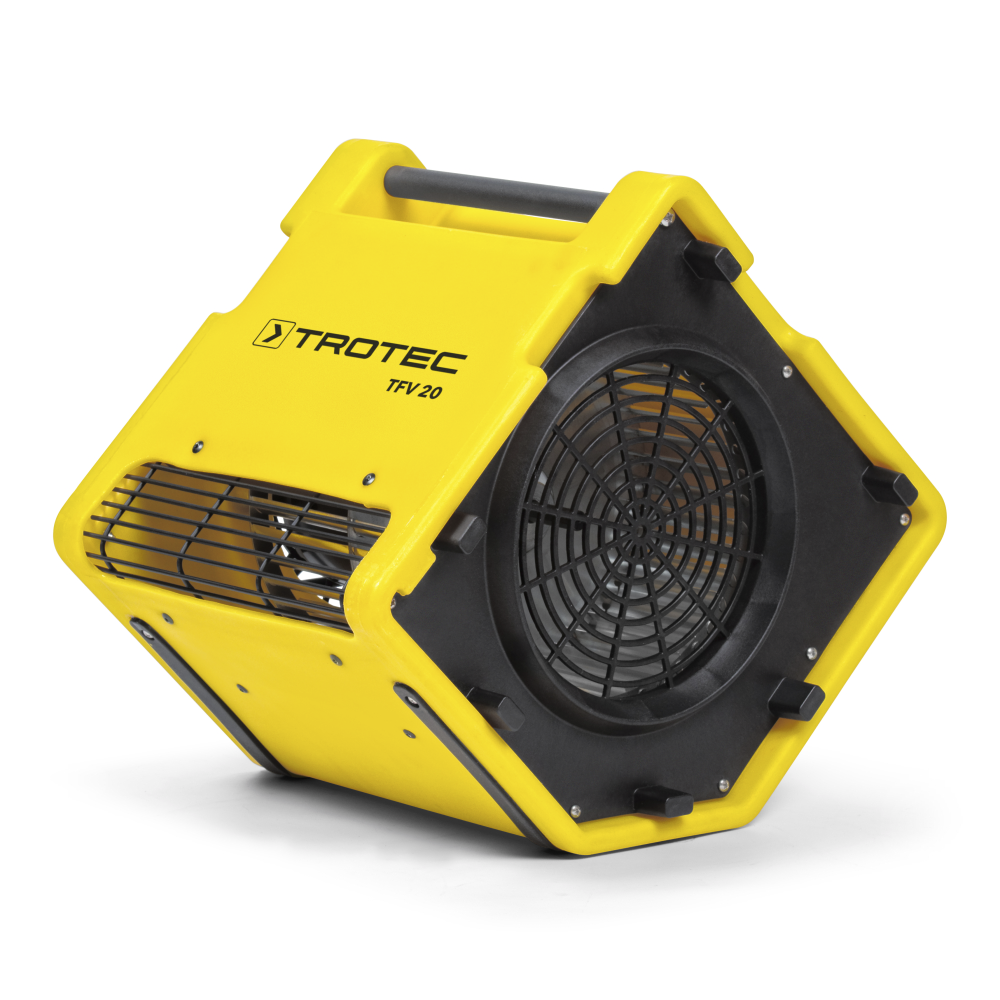
TROTEC TFV 20 Turbolüfter: Flexibel, Robust und Effizient für TrocknungsarbeitenEinführung in den TROTEC TFV 20 TurbolüfterDer TROTEC TFV 20 Turbolüfter ist ein leistungsstarker Radialventilator, der speziell für anspruchsvolle Einsatzbedingungen konzipiert wurde. Mit seiner robusten Konstruktion und der flexiblen Einsatzmöglichkeit ist er ideal für eine Vielzahl von Anwendungen, von Bautrocknungsarbeiten bis hin zur Belüftung von feuchten Räumen.Robuste Bauweise für maximale Verwendungsflexibilität Die spezielle Metallkapselung des Motors schützt vor Staub und Schmutz, was die Lebensdauer des Geräts erheblich verlängert. Die Schutzvertiefung der Bedienelemente sorgt dafür, dass diese auch unter rauen Bedingungen zuverlässig funktionieren.Innovative Funktionen für optimale AnwendungDas Bedienfeld des TFV 20 umfasst einen zweistufigen Betriebsschalter sowie einen MID-konformen Dualzähler, der den Energieverbrauch und die Betriebsstunden anzeigt. Zudem ist eine Servicesteckdose integriert, die einen direkten Anschluss eines weiteren Turbolüfters oder Luftentfeuchter565,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Wie kann die Offenlegung von Informationen in einer Organisation effizient und transparent gestaltet werden?
Die Offenlegung von Informationen kann effizient gestaltet werden, indem klare Richtlinien und Prozesse für die Veröffentlichung festgelegt werden. Transparenz kann durch regelmäßige Updates und offene Kommunikation mit den Mitarbeitern und Stakeholdern gewährleistet werden. Die Verwendung von digitalen Plattformen und Tools kann auch dazu beitragen, den Informationsaustausch in der Organisation zu verbessern. **

Was macht ein Produkt oder eine Idee wirklich fortschrittlich und innovativ?
Ein Produkt oder eine Idee ist fortschrittlich und innovativ, wenn es eine bisher ungelöste Problemstellung adressiert. Zudem sollte es einen klaren Mehrwert für die Nutzer bieten und neue Technologien oder Ansätze nutzen. Eine erfolgreiche Umsetzung erfordert außerdem eine gute Marktforschung und ein starkes Team, das die Idee vorantreibt. **
Warum waren die Nazis so unheimlich innovativ und fortschrittlich bzw. allen voraus?
Die Aussage, dass die Nazis innovativ und fortschrittlich waren, ist irreführend und falsch. Während sie in einigen Bereichen wie der Propaganda und der Kriegsführung technologische Fortschritte erzielten, basierten ihre Ideologie und ihre Handlungen auf Rassismus, Unterdrückung und Krieg. Die Nazis waren keineswegs allen anderen voraus, sondern verursachten immense Zerstörung und Leid. **
Top-Angebote
Produkte zum Begriff Offenlegung:
-
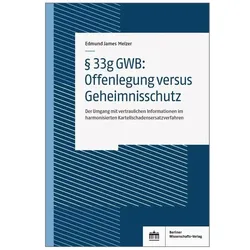
Melzer:33g GWB: Offenlegung versus Gehe, Fachbücher von Edmund James MelzerDas Fachbuch "Melzer: 33g GWB: Offenlegung versus Geheimnisschutz" von Edmund James Melzer bietet eine umfassende Analyse der Herausforderungen, die sich aus der Durchsetzung des Kartellverbots auf privatrechtlichem Wege ergeben. Insbesondere beleuchtet der Autor die Schwierigkeiten, mit denen Kartellgeschädigte konfrontiert sind, wenn es darum geht, konkrete Schäden zu beziffern und vor Gericht zu beweisen. Die Einführung des § 33g GWB, der einen Auskunfts- und Herausgabeanspruch schafft, wird kritisch betrachtet, insbesondere im Hinblick auf die Kollision zwischen dem Informationsinteresse der Geschädigten und dem Geheimhaltungsinteresse der in Anspruch genommenen Parteien. Melzer untersucht verschiedene Geheimnisschutzmodelle aus anderen Rechtsgebieten und überträgt diese auf den Anwendungsfall des Kartellschadensersatzverfahrens. Dieses Buch ist eine wertvolle Ressource für Jurist*innen, die sich mit den aktuellen Entwicklungen im Wirtschaftsrecht und den Herausforderungen der Offenlegung im Kontext von Kartellverfahren auseinandersetzen möchten.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
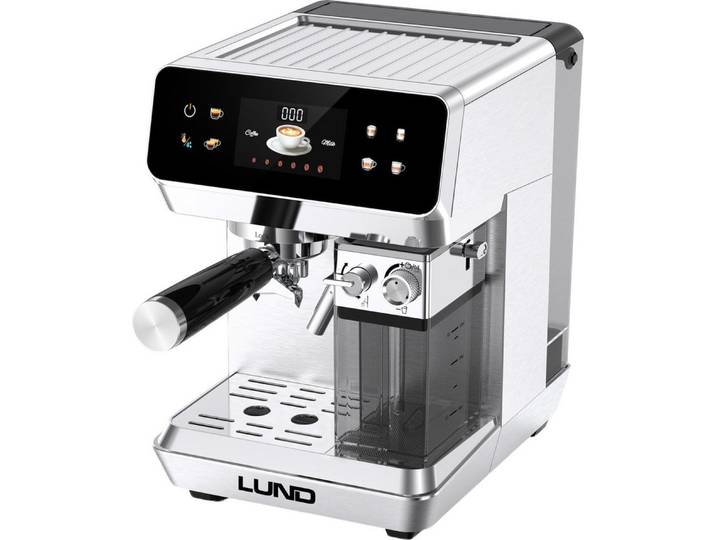
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Kaffeevollautomat mit Milchaufschäumer, 1350W, 8 Programme, Edelstahl, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt179,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
FARR Checkliste 9 fr die Aufstellung, Prfung und Offenlegung des Anhangs der AG/KGaA, Fachbücher von Wolf-Michael FarrDer Vorstand einer AG hat bzw. die persönlich haftenden Gesellschafter einer KGaA haben nach § 264 I HGB in den ersten 3 Monaten (kleine Gesellschaften bis zu 6 Monaten) des Geschäftsjahrs für das Vorjahr einen Jahresabschluss (JA), bestehend aus Bilanz und Gewinn- und Verlustrechnung (GuV) sowie Anhang, aufzustellen. Die Farr-Checkliste Nr. 9 berücksichtigt sämtliche Pflichtangaben für den Anhang. Die vorliegende 10. Auflage (Stand: 1. 2. 2024) wurde aktualisiert und redaktionell angepasst. Neu aufgenommen wurde die Angabepflicht in Zusammenhang mit dem Mindeststeuergesetz nach § 285 Nr. 30a) HGB in der Fassung des MinBestRL-UmsG (in Kraft seit 28. 12. 2023 und bereits anzuwenden ab kalendergleichem Geschäftsjahr 2023). Die Anhang-Checkliste ist nicht nur auf die Prüfung, sondern auch auf die Belange der Aufstellung und Offenlegung des Anhangs ausgerichtet. Die Checkliste enthält sämtliche Pflichtangaben, Ausweisalternativen (Wahlpflichtangaben) und grössenabhängige Erleichterungen. Sie dient damit zum einen als Hilfsmittel für die Vollständigkeit des Anhangs, zum anderen entspricht ihre Gliederung dem in der Praxis regelmässig vorzufindenden Aufbau des Anhangs (die Angaben im Anhang sind entsprechend der Reihenfolge der Posten in der Bilanz bzw. der GuV darzustellen). Die ständig aktualisierten FARR®-Prüferchecklisten (Nr. 1 bis 19) sind dafür vorbereitet, bei der Aufstellung oder Prüfung von Jahres- bzw. Konzernabschlüssen oder bei sonstigen Prüfungen verwendet und als Dokumentationsmittel abgelegt zu werden. Sie dienen damit nicht nur als Hilfsmittel für die interne Qualitätssicherung, sondern auch für die externe Qualitätskontrolle. Die Checklisten enthalten teilweise auch Muster für die praktische Arbeit sowie ein Literaturverzeichnis zum betreffenden Thema. Bei der vorliegenden Checkliste handelt es sich um Empfehlungen des Verfassers. Es sind keine Verlautbarungen des IDW im Sinne von IDW PS 201.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
-
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **
-
Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **
Ähnliche Suchbegriffe für Offenlegung
-
TROTEC TFV 20 Turbolüfter: Flexibel, Robust und Effizient für TrocknungsarbeitenEinführung in den TROTEC TFV 20 TurbolüfterDer TROTEC TFV 20 Turbolüfter ist ein leistungsstarker Radialventilator, der speziell für anspruchsvolle Einsatzbedingungen konzipiert wurde. Mit seiner robusten Konstruktion und der flexiblen Einsatzmöglichkeit ist er ideal für eine Vielzahl von Anwendungen, von Bautrocknungsarbeiten bis hin zur Belüftung von feuchten Räumen.Robuste Bauweise für maximale Verwendungsflexibilität Die spezielle Metallkapselung des Motors schützt vor Staub und Schmutz, was die Lebensdauer des Geräts erheblich verlängert. Die Schutzvertiefung der Bedienelemente sorgt dafür, dass diese auch unter rauen Bedingungen zuverlässig funktionieren.Innovative Funktionen für optimale AnwendungDas Bedienfeld des TFV 20 umfasst einen zweistufigen Betriebsschalter sowie einen MID-konformen Dualzähler, der den Energieverbrauch und die Betriebsstunden anzeigt. Zudem ist eine Servicesteckdose integriert, die einen direkten Anschluss eines weiteren Turbolüfters oder Luftentfeuchter565,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Farr, Wolf-Michael: FARR Checkliste 2 für die Aufstellung, Prüfung und Offenlegung des KonzernanhangsFARR Checkliste 2 für die Aufstellung, Prüfung und Offenlegung des Konzernanhangs , - unter Berücksichtigung der neuen Pflichtangaben nach dem Bilanzrichtlinie-Umsetzungsgesetz (BiLRUG) sowie der DRS - Stand: 01.02.2024 , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Auflage, Erscheinungsjahr: 20241010, Titel der Reihe: IDW Farr Prüferchecklisten / Prüferchecklisten für den praktischen Einsatz##, Autoren: Farr, Wolf-Michael, Auflage: 24010, Auflage/Ausgabe: Auflage, Seitenzahl/Blattzahl: 56, Keyword: CSR-Richtlinie-Umsetzungsgesetz; Externe Qualitätskontrolle; FARR; Interne Qualitätssicherung; Konzernabschluss; Konzernanhang; Prüfung des Konzernanhangs; Vollständigkeitserklärung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 177, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1050 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Filterkaffeemaschine mit Mahlwerk und Timer, 1,5 l, 1050 W, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt169,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Wie kann die Offenlegung von Informationen in einer Organisation effizient und transparent gestaltet werden?
Die Offenlegung von Informationen kann effizient gestaltet werden, indem klare Richtlinien und Prozesse für die Veröffentlichung festgelegt werden. Transparenz kann durch regelmäßige Updates und offene Kommunikation mit den Mitarbeitern und Stakeholdern gewährleistet werden. Die Verwendung von digitalen Plattformen und Tools kann auch dazu beitragen, den Informationsaustausch in der Organisation zu verbessern. **
-
Was macht ein Produkt oder eine Idee wirklich fortschrittlich und innovativ?
Ein Produkt oder eine Idee ist fortschrittlich und innovativ, wenn es eine bisher ungelöste Problemstellung adressiert. Zudem sollte es einen klaren Mehrwert für die Nutzer bieten und neue Technologien oder Ansätze nutzen. Eine erfolgreiche Umsetzung erfordert außerdem eine gute Marktforschung und ein starkes Team, das die Idee vorantreibt. **
-
Warum waren die Nazis so unheimlich innovativ und fortschrittlich bzw. allen voraus?
Die Aussage, dass die Nazis innovativ und fortschrittlich waren, ist irreführend und falsch. Während sie in einigen Bereichen wie der Propaganda und der Kriegsführung technologische Fortschritte erzielten, basierten ihre Ideologie und ihre Handlungen auf Rassismus, Unterdrückung und Krieg. Die Nazis waren keineswegs allen anderen voraus, sondern verursachten immense Zerstörung und Leid. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.