Domain degressive.de kaufen?
Wir ziehen mit dem Projekt
degressive.de um.
Sind Sie am Kauf der Domain
degressive.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain degressive.de kaufen?
Wie hoch sind die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen sind ein Bestandteil der kalkulatorischen Kosten und dienen dazu, die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie werden auf das im Unternehmen gebundene Kapital angewendet, um die Opportunitätskosten zu berücksichtigen, die entstehen, wenn dieses Kapital nicht anderweitig investiert wird. Die Höhe der kalkulatorischen Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Höhe des gebundenen Kapitals und der Risikobewertung des Unternehmens. Unternehmen nutzen die kalkulatorischen Zinsen, um ihre Kosten transparenter zu gestalten und eine bessere Entscheidungsgrundlage für Investitionen zu schaffen. **
Wie berechnet man die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen werden als fiktive Kosten betrachtet, die ein Unternehmen für das in den Betriebsmitteln gebundene Eigenkapital zahlen müsste. Sie werden berechnet, indem der durchschnittliche Wert des gebundenen Eigenkapitals mit dem kalkulatorischen Zinssatz multipliziert wird. Der kalkulatorische Zinssatz wird oft anhand des gewichteten durchschnittlichen Kapitalkostensatzes des Unternehmens ermittelt. Dieser Satz berücksichtigt die Kosten für Eigen- und Fremdkapital sowie die Risiken des Unternehmens. Die kalkulatorischen Zinsen werden in der Kostenrechnung berücksichtigt, um eine realistische Kostenerfassung zu ermöglichen und eine fundierte Entscheidungsfindung zu unterstützen. **
Ähnliche Suchbegriffe für Kalkulatorischen
Top-Angebote
Produkte zum Begriff Kalkulatorischen:
-
Key Account Management. Schlüsselkunden kompetent, zuverlässig und kostenoptimiert betreuen, Taschenbuch von Daniel Kaumanns, GRIN, 978-3-638-65448-7Key Account Management. Schlüsselkunden Kompetent, Zuverlässig Und Kostenoptimiert Betreuen, Taschenbuch Von Daniel Kaumanns, Grin, 978-3-638-65448-7, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Kaffeevollautomat mit Milchaufschäumer, 1350W, 8 Programme, Edelstahl, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt179,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
TROTEC TFV 20 Turbolüfter: Flexibel, Robust und Effizient für TrocknungsarbeitenEinführung in den TROTEC TFV 20 TurbolüfterDer TROTEC TFV 20 Turbolüfter ist ein leistungsstarker Radialventilator, der speziell für anspruchsvolle Einsatzbedingungen konzipiert wurde. Mit seiner robusten Konstruktion und der flexiblen Einsatzmöglichkeit ist er ideal für eine Vielzahl von Anwendungen, von Bautrocknungsarbeiten bis hin zur Belüftung von feuchten Räumen.Robuste Bauweise für maximale Verwendungsflexibilität Die spezielle Metallkapselung des Motors schützt vor Staub und Schmutz, was die Lebensdauer des Geräts erheblich verlängert. Die Schutzvertiefung der Bedienelemente sorgt dafür, dass diese auch unter rauen Bedingungen zuverlässig funktionieren.Innovative Funktionen für optimale AnwendungDas Bedienfeld des TFV 20 umfasst einen zweistufigen Betriebsschalter sowie einen MID-konformen Dualzähler, der den Energieverbrauch und die Betriebsstunden anzeigt. Zudem ist eine Servicesteckdose integriert, die einen direkten Anschluss eines weiteren Turbolüfters oder Luftentfeuchter563,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu den kalkulatorischen Kosten?
Was gehört zu den kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die Kalkulation von Preisen und zur Bewertung der Leistungserstellung berücksichtigt werden müssen. Dazu gehören unter anderem kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten, kalkulatorische Unternehmerlohn und kalkulatorische Wagnisse. Diese Kosten dienen dazu, ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten und sind daher wichtige Bestandteile der Kostenrechnung. **
-
Wie berechnet man die kalkulatorischen Abschreibungen?
Die kalkulatorischen Abschreibungen werden in der Kosten- und Leistungsrechnung verwendet, um den Werteverzehr von Anlagegütern zu berücksichtigen, der nicht durch tatsächliche Abschreibungen erfasst wird. Um die kalkulatorischen Abschreibungen zu berechnen, wird der Anschaffungswert des Anlageguts, die geschätzte Nutzungsdauer und der Restwert am Ende der Nutzungsdauer berücksichtigt. Anhand dieser Informationen kann dann der jährliche Abschreibungsbetrag ermittelt werden. Die kalkulatorischen Abschreibungen werden dann als Kosten in der Gewinn- und Verlustrechnung ausgewiesen, um eine realistische Darstellung der Kostenstruktur des Unternehmens zu ermöglichen. **
-
Was versteht man unter kalkulatorischen Kosten?
Was versteht man unter kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die interne Kostenrechnung berücksichtigt werden, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, versteckte Kosten wie Eigenkapitalverzinsung, Unternehmerlohn oder kalkulatorische Miete zu erfassen. Diese Kosten sind wichtig, um eine fundierte Entscheidungsgrundlage für die Preisbildung, Investitionsplanung und Kostenkontrolle zu schaffen. Letztendlich helfen kalkulatorische Kosten dabei, die tatsächlichen Kosten eines Unternehmens genauer abzubilden und somit eine bessere Kostenanalyse zu ermöglichen. **
-
Was versteht man unter kalkulatorischen Zinsen?
Was versteht man unter kalkulatorischen Zinsen? Kalkulatorische Zinsen sind fiktive Zinsen, die in der Kostenrechnung verwendet werden, um die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie dienen dazu, die Opportunitätskosten des eingesetzten Eigenkapitals zu erfassen. Kalkulatorische Zinsen werden in der internen Kostenrechnung verwendet, um eine realistische Kostenerfassung zu ermöglichen. Sie sind keine tatsächlich angefallenen Kosten, sondern dienen der internen Bewertung von Investitionen und der Ermittlung von Selbstkosten. **

Welche Posten gehören zu den kalkulatorischen Kosten?
Zu den kalkulatorischen Kosten gehören verschiedene Posten, die nicht direkt in der Buchhaltung erfasst werden. Dazu zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten und Pachten sowie kalkulatorische Unternehmerlöhne. Diese Kosten dienen dazu, die tatsächlichen Kosten eines Unternehmens realitätsnäher zu berechnen und somit eine bessere Grundlage für Entscheidungen zu schaffen. Indem kalkulatorische Kosten berücksichtigt werden, können Unternehmen ihre Leistungen und Produkte besser kalkulieren und Preise entsprechend festlegen. **
Was ist der Wert der kalkulatorischen Abschreibung?
Der Wert der kalkulatorischen Abschreibung ist eine fiktive Größe, die in der Kostenrechnung verwendet wird, um den Wertverlust von Anlagegütern über die Nutzungsdauer hinweg zu erfassen. Sie dient dazu, die tatsächlichen Kosten eines Unternehmens korrekt zu ermitteln und eine realistische Kalkulation der Kosten zu ermöglichen. Die kalkulatorische Abschreibung hat keinen direkten Einfluss auf die Gewinn- und Verlustrechnung, da sie nicht als Aufwand verbucht wird. **
Top-Angebote
Produkte zum Begriff Kalkulatorischen:
-
Ermittlung des kalkulatorischen Stundensatzes für CAD-Konstruktionen im Ingenieurbüro auf Grundlage der Kosten- und Leistungsrechnung, Taschenbuch vonErmittlung Des Kalkulatorischen Stundensatzes Für Cad-konstruktionen Im Ingenieurbüro Auf Grundlage Der Kosten- Und Leistungsrechnung, Taschenbuch Von Heiko Scheffel, Grin, 978-3-656-88937-3, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die kalkulatorischen Kosten. Arten und Probleme der Erfassung, Taschenbuch von Anonymous, GRIN, 978-3-346-76304-4Die Kalkulatorischen Kosten. Arten Und Probleme Der Erfassung, Taschenbuch Von Anonymous, Grin, 978-3-346-76304-4, Seitenanzahl: 1617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Key Account Management. Schlüsselkunden kompetent, zuverlässig und kostenoptimiert betreuen, Taschenbuch von Daniel Kaumanns, GRIN, 978-3-638-65448-7Key Account Management. Schlüsselkunden Kompetent, Zuverlässig Und Kostenoptimiert Betreuen, Taschenbuch Von Daniel Kaumanns, Grin, 978-3-638-65448-7, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
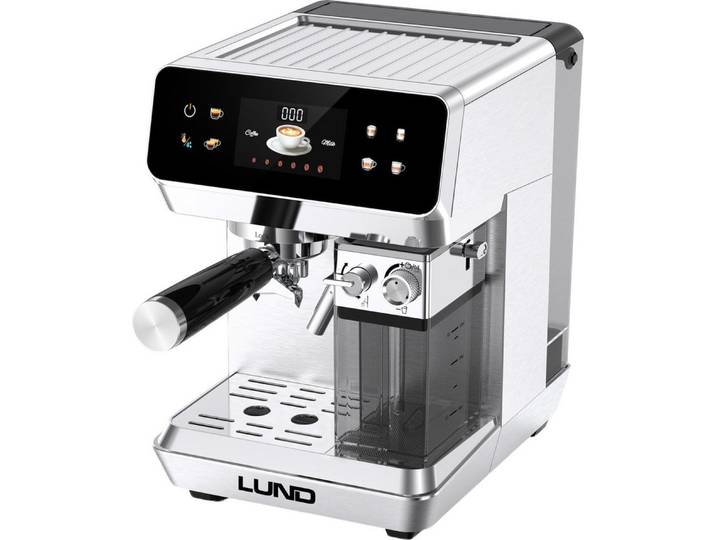
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Kaffeevollautomat mit Milchaufschäumer, 1350W, 8 Programme, Edelstahl, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt179,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen sind ein Bestandteil der kalkulatorischen Kosten und dienen dazu, die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie werden auf das im Unternehmen gebundene Kapital angewendet, um die Opportunitätskosten zu berücksichtigen, die entstehen, wenn dieses Kapital nicht anderweitig investiert wird. Die Höhe der kalkulatorischen Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Höhe des gebundenen Kapitals und der Risikobewertung des Unternehmens. Unternehmen nutzen die kalkulatorischen Zinsen, um ihre Kosten transparenter zu gestalten und eine bessere Entscheidungsgrundlage für Investitionen zu schaffen. **
-
Wie berechnet man die kalkulatorischen Zinsen?
Die kalkulatorischen Zinsen werden als fiktive Kosten betrachtet, die ein Unternehmen für das in den Betriebsmitteln gebundene Eigenkapital zahlen müsste. Sie werden berechnet, indem der durchschnittliche Wert des gebundenen Eigenkapitals mit dem kalkulatorischen Zinssatz multipliziert wird. Der kalkulatorische Zinssatz wird oft anhand des gewichteten durchschnittlichen Kapitalkostensatzes des Unternehmens ermittelt. Dieser Satz berücksichtigt die Kosten für Eigen- und Fremdkapital sowie die Risiken des Unternehmens. Die kalkulatorischen Zinsen werden in der Kostenrechnung berücksichtigt, um eine realistische Kostenerfassung zu ermöglichen und eine fundierte Entscheidungsfindung zu unterstützen. **
-
Was gehört zu den kalkulatorischen Kosten?
Was gehört zu den kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die Kalkulation von Preisen und zur Bewertung der Leistungserstellung berücksichtigt werden müssen. Dazu gehören unter anderem kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten, kalkulatorische Unternehmerlohn und kalkulatorische Wagnisse. Diese Kosten dienen dazu, ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten und sind daher wichtige Bestandteile der Kostenrechnung. **
-
Wie berechnet man die kalkulatorischen Abschreibungen?
Die kalkulatorischen Abschreibungen werden in der Kosten- und Leistungsrechnung verwendet, um den Werteverzehr von Anlagegütern zu berücksichtigen, der nicht durch tatsächliche Abschreibungen erfasst wird. Um die kalkulatorischen Abschreibungen zu berechnen, wird der Anschaffungswert des Anlageguts, die geschätzte Nutzungsdauer und der Restwert am Ende der Nutzungsdauer berücksichtigt. Anhand dieser Informationen kann dann der jährliche Abschreibungsbetrag ermittelt werden. Die kalkulatorischen Abschreibungen werden dann als Kosten in der Gewinn- und Verlustrechnung ausgewiesen, um eine realistische Darstellung der Kostenstruktur des Unternehmens zu ermöglichen. **
Ähnliche Suchbegriffe für Kalkulatorischen
-
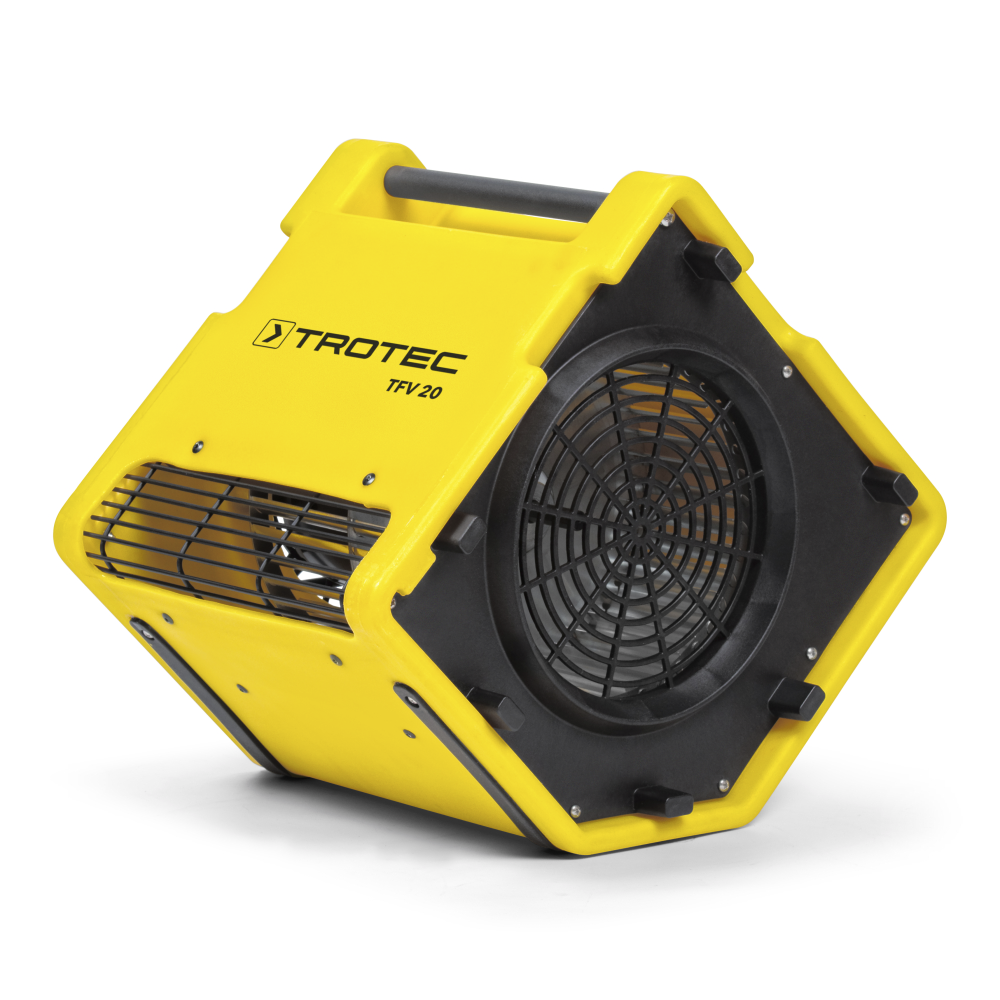
TROTEC TFV 20 Turbolüfter: Flexibel, Robust und Effizient für TrocknungsarbeitenEinführung in den TROTEC TFV 20 TurbolüfterDer TROTEC TFV 20 Turbolüfter ist ein leistungsstarker Radialventilator, der speziell für anspruchsvolle Einsatzbedingungen konzipiert wurde. Mit seiner robusten Konstruktion und der flexiblen Einsatzmöglichkeit ist er ideal für eine Vielzahl von Anwendungen, von Bautrocknungsarbeiten bis hin zur Belüftung von feuchten Räumen.Robuste Bauweise für maximale Verwendungsflexibilität Die spezielle Metallkapselung des Motors schützt vor Staub und Schmutz, was die Lebensdauer des Geräts erheblich verlängert. Die Schutzvertiefung der Bedienelemente sorgt dafür, dass diese auch unter rauen Bedingungen zuverlässig funktionieren.Innovative Funktionen für optimale AnwendungDas Bedienfeld des TFV 20 umfasst einen zweistufigen Betriebsschalter sowie einen MID-konformen Dualzähler, der den Energieverbrauch und die Betriebsstunden anzeigt. Zudem ist eine Servicesteckdose integriert, die einen direkten Anschluss eines weiteren Turbolüfters oder Luftentfeuchter563,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seebacher, Uwe: Effizient faulEffizient faul , Minimaler Aufwand. Maximaler Erfolg. , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20250322, Autoren: Seebacher, Uwe, Seitenzahl/Blattzahl: 304, Keyword: Anstrengung; Aufwand; Business; Effizienz; Elite; Erfolg; Job; Karriere; Leben; Leistung; Life Hack; Lifestyle; Methode; Reichtum; Strategie; Success; Tipp; Trick; Ziel, Fachschema: Beruf / Karriere~Karriere, Fachkategorie: Ratgeber: Karriere und Erfolg, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 40, Gewicht: 600, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1050 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Filterkaffeemaschine mit Mahlwerk und Timer, 1,5 l, 1050 W, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt169,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter kalkulatorischen Kosten?
Was versteht man unter kalkulatorischen Kosten? Kalkulatorische Kosten sind Kosten, die nicht tatsächlich angefallen sind, aber dennoch für die interne Kostenrechnung berücksichtigt werden, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, versteckte Kosten wie Eigenkapitalverzinsung, Unternehmerlohn oder kalkulatorische Miete zu erfassen. Diese Kosten sind wichtig, um eine fundierte Entscheidungsgrundlage für die Preisbildung, Investitionsplanung und Kostenkontrolle zu schaffen. Letztendlich helfen kalkulatorische Kosten dabei, die tatsächlichen Kosten eines Unternehmens genauer abzubilden und somit eine bessere Kostenanalyse zu ermöglichen. **
-
Was versteht man unter kalkulatorischen Zinsen?
Was versteht man unter kalkulatorischen Zinsen? Kalkulatorische Zinsen sind fiktive Zinsen, die in der Kostenrechnung verwendet werden, um die Kapitalkosten eines Unternehmens zu berücksichtigen. Sie dienen dazu, die Opportunitätskosten des eingesetzten Eigenkapitals zu erfassen. Kalkulatorische Zinsen werden in der internen Kostenrechnung verwendet, um eine realistische Kostenerfassung zu ermöglichen. Sie sind keine tatsächlich angefallenen Kosten, sondern dienen der internen Bewertung von Investitionen und der Ermittlung von Selbstkosten. **
-
Welche Posten gehören zu den kalkulatorischen Kosten?
Zu den kalkulatorischen Kosten gehören verschiedene Posten, die nicht direkt in der Buchhaltung erfasst werden. Dazu zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen, kalkulatorische Mieten und Pachten sowie kalkulatorische Unternehmerlöhne. Diese Kosten dienen dazu, die tatsächlichen Kosten eines Unternehmens realitätsnäher zu berechnen und somit eine bessere Grundlage für Entscheidungen zu schaffen. Indem kalkulatorische Kosten berücksichtigt werden, können Unternehmen ihre Leistungen und Produkte besser kalkulieren und Preise entsprechend festlegen. **
-
Was ist der Wert der kalkulatorischen Abschreibung?
Der Wert der kalkulatorischen Abschreibung ist eine fiktive Größe, die in der Kostenrechnung verwendet wird, um den Wertverlust von Anlagegütern über die Nutzungsdauer hinweg zu erfassen. Sie dient dazu, die tatsächlichen Kosten eines Unternehmens korrekt zu ermitteln und eine realistische Kalkulation der Kosten zu ermöglichen. Die kalkulatorische Abschreibung hat keinen direkten Einfluss auf die Gewinn- und Verlustrechnung, da sie nicht als Aufwand verbucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.