Domain degressive.de kaufen?
Wir ziehen mit dem Projekt
degressive.de um.
Sind Sie am Kauf der Domain
degressive.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain degressive.de kaufen?
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden?
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden? Dies hängt von der gewählten Methode der degressiven Abschreibung ab, da es verschiedene Sätze gibt, die angewendet werden können. In Deutschland beträgt der AfA Satz für die degressive Abschreibung in der Regel das Zweifache des linearen AfA Satzes. Es ist wichtig, die steuerlichen Vorschriften und Regelungen zu beachten, um den korrekten AfA Satz für die degressive Abschreibung festzulegen. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Abschreibung korrekt durchgeführt wird. **
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Ähnliche Suchbegriffe für Afa
Top-Angebote
Produkte zum Begriff Afa:
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
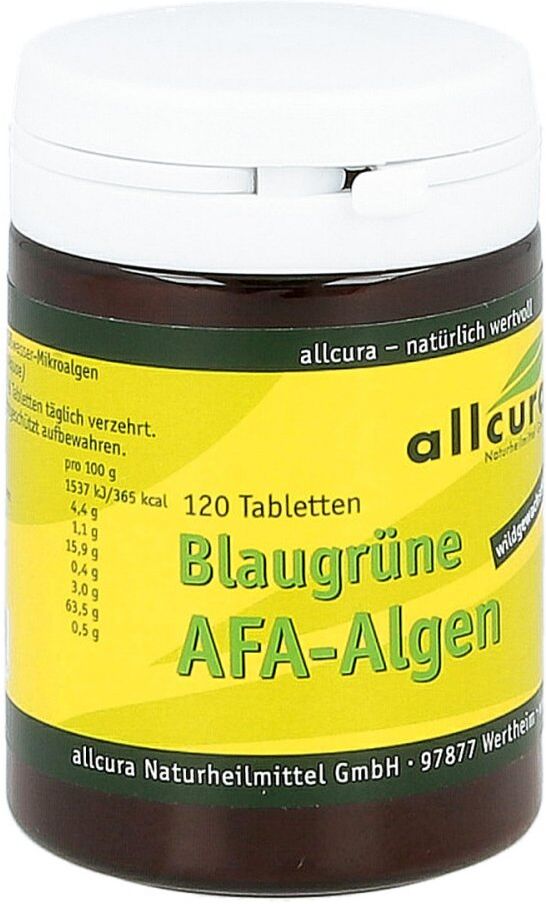
Afa Algen Tabletten 250mg 120 STProdukteigenschaften: Bezeichnung: Blaugrüne AFA-Mikroalgen wild gewachsen im Naturschutzgebiet des Oberen Klamathsees, Oregon Verwendung/Anwendung/Verzehrempfehlung: 1 - 8 Tabletten über den Tag verteilt zu sich nehmen. Nährwertdeklaration: Nährwertangaben pro 100 g Energie 1537 kJ / 365 kcal Fett, davon 4,4 g • gesättigte Fettsäuren 1,1 g Kohlenhydrate, davon 15,9 g • Zucker 0,4 g Ballaststoffe 3,0 g Eiweiß 63,5 g Salz 0,5 g Zutaten: Afa-Algenpulver (Aphanizomenon Flos Aquae). Allergene: keine Nettofüllmenge: 120 Tabletten = 30 g Aufbewahrungsbedingungen: Trocken aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: allcura Naturheilmittel GmbH Reichenäcker 7 97877 Wertheim Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allcura.de Stand: 11/202015,08 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **

Was ist die AfA Berechnung?
Die AfA Berechnung steht für die Abschreibung für Abnutzung und ist ein steuerlicher Begriff, der die jährliche Wertminderung von Wirtschaftsgütern beschreibt. Sie dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer aufzuteilen. Die AfA wird in der Regel nach festgelegten Abschreibungssätzen berechnet, die je nach Art des Wirtschaftsguts und der Nutzungsdauer variieren können. Durch die AfA können Unternehmen ihre steuerliche Belastung mindern und gleichzeitig die tatsächliche Wertminderung ihrer Vermögenswerte berücksichtigen. **
Was bedeutet AfA bei Immobilien?
AfA steht für "Absetzung für Abnutzung" und bezeichnet die steuerliche Abschreibung von Immobilien. Durch die AfA können Eigentümer die Anschaffungs- oder Herstellungskosten ihrer Immobilie über die Nutzungsdauer steuermindernd geltend machen. Die AfA wird in der Regel über einen Zeitraum von 50 Jahren linear abgeschrieben. Sie dient dazu, den Wertverlust der Immobilie aufgrund von Abnutzung und Alterung steuerlich zu berücksichtigen. Die AfA ist ein wichtiger steuerlicher Vorteil für Immobilieneigentümer und trägt dazu bei, die steuerliche Belastung zu reduzieren. **
Top-Angebote
Produkte zum Begriff Afa:
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden?
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden? Dies hängt von der gewählten Methode der degressiven Abschreibung ab, da es verschiedene Sätze gibt, die angewendet werden können. In Deutschland beträgt der AfA Satz für die degressive Abschreibung in der Regel das Zweifache des linearen AfA Satzes. Es ist wichtig, die steuerlichen Vorschriften und Regelungen zu beachten, um den korrekten AfA Satz für die degressive Abschreibung festzulegen. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Abschreibung korrekt durchgeführt wird. **
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Ähnliche Suchbegriffe für Afa
-
Afa Algen Tabletten 250mg 120 STProdukteigenschaften: Bezeichnung: Blaugrüne AFA-Mikroalgen wild gewachsen im Naturschutzgebiet des Oberen Klamathsees, Oregon Verwendung/Anwendung/Verzehrempfehlung: 1 - 8 Tabletten über den Tag verteilt zu sich nehmen. Nährwertdeklaration: Nährwertangaben pro 100 g Energie 1537 kJ / 365 kcal Fett, davon 4,4 g • gesättigte Fettsäuren 1,1 g Kohlenhydrate, davon 15,9 g • Zucker 0,4 g Ballaststoffe 3,0 g Eiweiß 63,5 g Salz 0,5 g Zutaten: Afa-Algenpulver (Aphanizomenon Flos Aquae). Allergene: keine Nettofüllmenge: 120 Tabletten = 30 g Aufbewahrungsbedingungen: Trocken aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: allcura Naturheilmittel GmbH Reichenäcker 7 97877 Wertheim Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allcura.de Stand: 11/202015,08 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
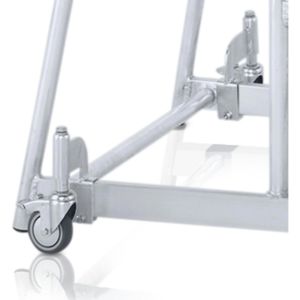
ZARGES AFA P - Maschinentritt starr 3 StufenAFA PDer Basistritt mit geringem Gewicht, hoher Stabilität und bequemer Standfläche.200 mm tiefe Stufen aus rutschfestem Aluminium-Riffelblech.350 x 577 mm große, durch eine Querstrebe versteifte Standplattform.Hochfeste, verschweißte Rohrkonstruktion aus Aluminium sorgt für Stabilität und Langlebigkeit.Höchste Stabilität durch eine breite Standfläche.Holmenden mit Kunststoff-Abschlüssen.Entspricht der Norm EN 14 183.316,23 €*Versand: 19,50 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Was ist die AfA Berechnung?
Die AfA Berechnung steht für die Abschreibung für Abnutzung und ist ein steuerlicher Begriff, der die jährliche Wertminderung von Wirtschaftsgütern beschreibt. Sie dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer aufzuteilen. Die AfA wird in der Regel nach festgelegten Abschreibungssätzen berechnet, die je nach Art des Wirtschaftsguts und der Nutzungsdauer variieren können. Durch die AfA können Unternehmen ihre steuerliche Belastung mindern und gleichzeitig die tatsächliche Wertminderung ihrer Vermögenswerte berücksichtigen. **
-
Was bedeutet AfA bei Immobilien?
AfA steht für "Absetzung für Abnutzung" und bezeichnet die steuerliche Abschreibung von Immobilien. Durch die AfA können Eigentümer die Anschaffungs- oder Herstellungskosten ihrer Immobilie über die Nutzungsdauer steuermindernd geltend machen. Die AfA wird in der Regel über einen Zeitraum von 50 Jahren linear abgeschrieben. Sie dient dazu, den Wertverlust der Immobilie aufgrund von Abnutzung und Alterung steuerlich zu berücksichtigen. Die AfA ist ein wichtiger steuerlicher Vorteil für Immobilieneigentümer und trägt dazu bei, die steuerliche Belastung zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.